分期乐:高利贷还是消费分期工具?
分期乐的运营模式与传统高利贷在表象上存在一些相似之处,都以小额贷款的形式向消费者提供短期信贷服务,但细致的审视会发现两者之间存在根本性的区别。分期乐的核心价值在于其提供的“消费分期”功能,它并非以直接的现金借款为基础,而是依托商家与消费者的合作,为消费行为提供灵活的支付方式。这种模式下的利率并非基于资金的实际借贷,而是基于商家对消费者的信用评估,以及对分期产品的风险定价。尽管如此,分期乐的实际利率,尤其是在部分商家的推广策略下,仍然可能达到较高水平,超过了信用卡、小额贷款等传统金融工具。关键在于,分期乐所涉及的“利息”更多的是商家对消费行为的获取,而非单纯的资金成本。这种模式的透明度相对较差,消费者往往难以清晰地了解其所支付的“利息”究竟包含哪些成分,从而导致其容易被误解为高利贷。
值得关注的是,分期乐的风险控制机制与传统高利贷相比,有显著差异。高利贷往往依赖于对借款人的信用评估和催收手段,其核心在于对资金的直接控制和强制回收。而分期乐则更多地依赖于合同协议和商家自身的信用管理。虽然分期乐也存在逾期罚息等条款,但其催收手段相对温和,通常侧重于通过提醒和协商促使用户按时还款。然而,这种相对宽松的风险控制也意味着,分期乐在监管下限的风险较高。由于其运作模式的特殊性,分期乐的经营者往往面临着较小的监管压力,这使得一些商家的分期产品利率可能被抬高,从而对消费者的还款压力造成影响。 此外,部分分期乐平台存在过度营销、诱导消费的现象,进一步加剧了消费者的还款风险。
要判断分期乐是否构成高利贷,必须从其盈利模式和风险控制机制进行深入剖析。传统的“高利贷”是直接通过借贷资金赚取利息,并且通常伴随着不透明的收费和强制催收。而分期乐的盈利模式是基于消费分期交易的佣金,并且其风险控制侧重于合同协议和商家信用管理。即便分期乐的实际利率较高,但其本质上仍然是消费金融服务,其核心目标是为消费者提供便捷的支付解决方案。然而,当消费者的消费行为受到分期乐平台过度推广和诱导时, 消费者的还款压力就会增加,从而可能构成高利贷的风险。
解决“分期乐是高利贷吗”这个问题的关键在于建立更完善的监管体系和消费者保护机制。一方面,监管部门需要加强对分期乐平台和商家的监管力度,明确分期产品的利率上限,规范其运营行为,防止其过度营销和诱导消费。另一方面,消费者需要提高自身的风险意识,在选择分期产品时,要仔细阅读合同条款,了解其利率、手续费等各项费用,避免陷入高利贷的陷阱。同时,消费者应避免在分期乐平台上的过度消费,理性消费,才能真正享受到分期乐带来的便利。 最终,只有政府、平台和消费者共同努力,才能构建一个健康、可持续的分期金融生态系统。
相关文章
得物余额能提现到微信吗?官方和用户都在关注的焦点
得物余额提现到微信,自其发展初期便吸引了大量用户的关注与讨论。最初,得物通过“购物币”系统,鼓励用户在平台购物、分享、邀请好友等行为,积累“购物币”,用于抵扣商品价格,构建了其独特的用户粘性。然而,随...
花呗现象:便捷与风险并存的消费新趋势
花呗,支付宝旗下的消费金融服务,以其“借款小额,还款灵活”的模式迅速走红,成为中国移动支付时代的现象级产品。其成功源于对用户需求精准捕捉和平台生态完善。一方面,它填补了传统银行贷款审批流程繁琐、门槛高...
花呗套现:风险与后果
近年来,随着互联网金融产品的发展,“花呗”成为了广受欢迎的消费分期工具。然而,在其使用过程中,也出现了“套现”的行为,即用户通过各种手段将信用卡或账户内的余额转换为现金。这种做法看似方便快捷,但背后却...
羊小咩商家取现秒速到账全解密
羊小咩平台的取现流程以"秒到账"为核心竞争力,其技术架构依赖于分布式账本与智能合约的协同运作。当商家发起取现申请后,系统会通过多因子验证机制完成身份核验,同时调用区块链节点进行交易数据的实时校验。这一...
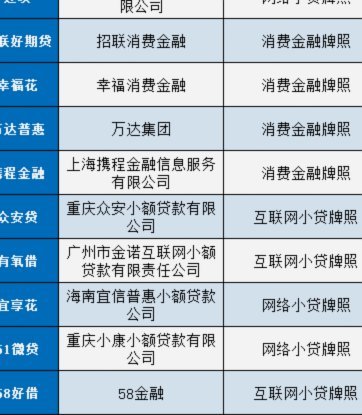
中国顶级网贷平台排行榜
近年来,随着金融科技的迅速发展,“网贷平台”这一概念越来越被大众所熟知。根据行业数据和市场表现,当前国内网贷平台前十名企业大致包括陆金所、宜人贷、拍拍贷等,在监管趋严的背景下,这些平台在合规性、风险控...
花呗风险背后的故事
花呗作为一个蚂蚁集团旗下的支付产品,其“使用平台有风险吗”这个问题,远比表面上的简单答案复杂得多。要评估风险,首先需要理解花呗的运作模式——它并非独立运营的“平台”,而是以支付宝生态系统为基础的支付工...