分期乐贷款平台现状如何?
分期乐贷款平台自2013年成立以来,始终处于互联网消费金融领域的活跃状态。尽管近年行业监管趋严、部分平台暴雷,但公开信息显示,其母公司乐信控股在2023年仍保持正常运营,并持续优化业务结构。值得注意的是,分期乐并未像部分P2P平台那样遭遇大规模兑付危机,其业务模式已从传统借贷转向更强调场景化服务的消费分期,这种转型在一定程度上缓解了合规压力。但平台用户规模的增速放缓、部分用户投诉率上升,折射出其在流量获取与风控平衡上的持续挑战。
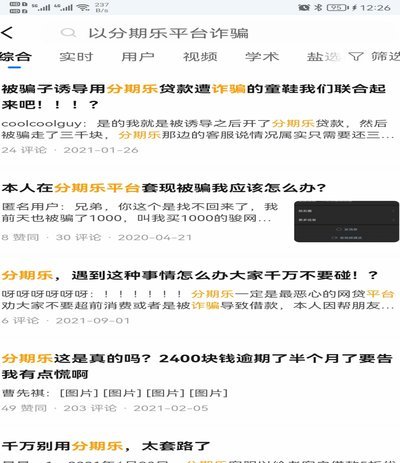
互联网消费金融赛道的洗牌效应正在加速显现。2023年监管部门对违规互联网贷款的整顿,导致行业整体规模收缩约15%。分期乐作为持牌机构,虽未被纳入整顿名单,但其依赖电商平台导流的模式正面临来自银行系消费贷、持牌机构自营渠道的双重挤压。数据显示,其2022年用户获取成本同比上升22%,这与其过度依赖线上营销策略密切相关。平台若无法在获客效率与风险控制间建立更精准的平衡机制,可能面临长期增长瓶颈。
从财务数据观察,分期乐近年的坏账率控制在行业平均水平以下,但其盈利模式的可持续性仍存隐忧。平台2022年财报显示,技术服务收入占比提升至38%,反映出其试图通过向商家收取佣金来缓解资金端压力。这种转型虽能增强抗风险能力,但可能削弱用户粘性。更关键的是,其核心业务仍依赖于年轻消费群体的信用额度扩张,而当前宏观经济环境下,这部分人群的还款能力波动可能成为潜在风险点。
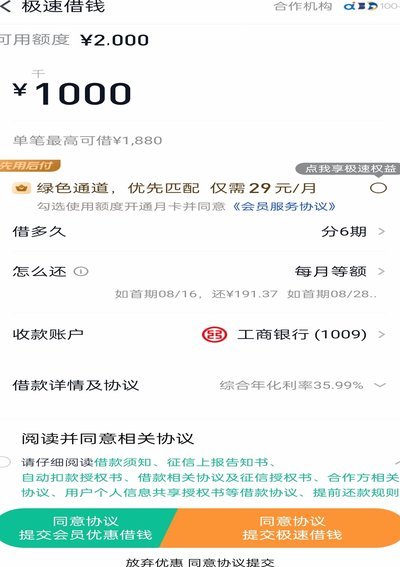
平台应对挑战的策略呈现两面性:一方面强化与京东、唯品会等电商的合作,通过场景嵌入提升用户转化率;另一方面加速布局线下网点,试图以实体渠道增强风控能力。但这种线上线下融合的模式需要大量资源投入,短期内可能加剧盈利压力。值得注意的是,分期乐在2023年启动的AI风控系统升级,已将欺诈识别效率提升40%,这种技术投入或将成为其区别于传统金融机构的核心竞争力。
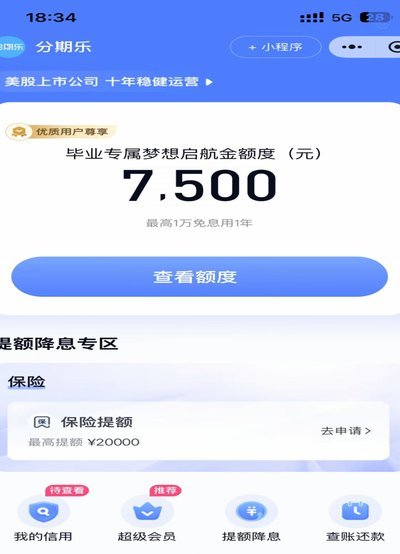
未来分期乐的存续将取决于其能否在监管框架内重构商业模式。当前行业趋势显示,消费金融正从粗放扩张转向精细化运营,平台若能将用户生命周期价值提升至行业前20%,同时保持不良率低于3%,仍具备生存空间。但若持续依赖高补贴获客、忽视用户真实还款能力评估,其在2024年可能面临更严峻的生存考验。监管政策的持续收紧与用户需求的结构性变化,将共同决定这家平台的最终命运。
相关文章
得物提现安全机制揭秘
得物平台的提现机制建立在多重技术防护体系之上,其核心逻辑在于通过动态风控模型实现资金流转的闭环管理。平台采用的实时交易监控系统能够捕捉异常提现行为,例如短时间内高频操作或跨地域登录等,系统会自动触发多...
携程额度能套现吗?揭秘秒付真相
携程所提供的任何“额度”或“优惠券”,从本质上讲,它们不是可以流通的、计入您银行账户的现金余额,而是平台系统内部的交易记账凭证。将其理解为可以像存款一样“套出来”的资金,是对金融资产属性的根本误判。这...
羊小咩额度如何安全变现
羊小咩的购物额度套现,本质上是一种利用平台提供的消费奖励转化为流动资金的方式,它本身并非“套现”,而更像是一种信用资金的短期变现。理解这一点至关重要,因为任何试图将短期增值项目当作核心收益手段的行为,...
5000元套现背后的几个点利息陷阱
近年来,随着金融产品的多样化,不少用户选择通过“拿去花”等现金贷产品进行套现,以获得额外的资金使用。然而,这种行为往往伴随着较高的成本,尤其是“几个点”的利息。这里,“几个点”在金融术语中通常指的是利...
如何轻松取消美团月付订单?
美团月付回收平台是一个提供灵活支付方案的创新服务,旨在为用户带来便捷的消费体验。不过,在享受这一便利的同时,用户可能会遇到需要取消订单的情况。本文将从用户需求、操作流程以及平台策略三个角度出发,深入探...
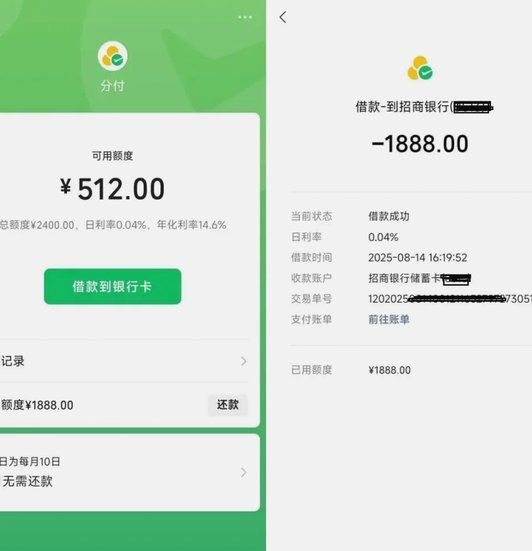
分付能提现吗?揭秘最新规则
近期,“分付”这一支付方式吸引了众多用户的关注,有关其是否可以提现的问题也频频被提及。实际上,对于“分付”的提现功能,目前的官方解释是有限制的。 首先,需要明确的是,支付宝推出的“分付”是一种信用...