商业模式优势与风险挑战全分析
拿去花App的出现重构了小额消费金融的用户触达路径,其核心价值在于将传统分期业务的长尾需求转化为可量化的商业模型。通过与线上线下商户的深度嵌入,平台实现了从消费场景到资金闭环的无缝衔接,这种模式既规避了传统借贷机构对用户资质的严苛要求,又通过商户端的信用数据沉淀降低了风险敞口。值得注意的是,其算法模型并非简单依赖用户征信,而是结合消费频次、品类偏好等行为数据构建动态授信体系,这种轻量化风控策略在三四线城市市场展现出独特优势。
在用户体验设计层面,拿去花通过“先享后付”的即时满足机制,精准击中了年轻消费群体的决策痛点。App内嵌的智能推荐系统能根据用户历史行为预测潜在消费需求,这种前瞻性服务逻辑使分期转化率较行业均值提升约27%。但这种便利性背后潜藏隐性成本:部分用户在享受免息期后,容易陷入“拆东墙补西墙”的债务循环,平台虽设有还款提醒功能,但缺乏针对过度消费的干预机制,这成为其用户留存率长期徘徊在65%左右的关键制约因素。

平台的商业模式创新体现在对数据资产的深度挖掘上,通过分析数亿条交易数据,拿去花构建了覆盖300余个细分品类的消费图谱。这种精细化运营使其在电商、教育、医疗等垂直领域形成差异化竞争壁垒,但同时也面临数据合规性挑战。2023年某次用户隐私泄露事件后,平台虽强化了加密传输和匿名化处理,但用户对数据安全的信任度仍难以完全修复,这种信任赤字正在侵蚀其在高净值用户群体中的渗透率。
从行业竞争维度观察,拿去花正处在一个窗口期与风险期的临界点。其“场景+金融”的轻资产模式在获客成本上具有明显优势,但随着监管政策对消费金融业务的持续收紧,平台在资金成本和合规投入间的平衡面临考验。值得关注的是,其近期推出的“信用积分计划”试图通过行为经济学原理引导用户建立良性消费习惯,这种从单纯资金中介向用户财务管理者的角色转型,或将重塑其在行业内的竞争格局。
相关文章
美团月付怎么取现金步骤全解
美团月付的现金取出现,本质上是美团为了满足部分用户需求而推出的一种灵活的资金流管理方式。它并非像传统银行卡提现那样直接,而是依托于美团自身构建的支付体系和合作银行网络,形成了一条特殊的提现通道。流程的...
拼多多套现商家账户的隐蔽操作
## 套现风口下的拼多多商家账户:隐蔽的链条与生态风险 拼多多的套现商家账户问题,并非简单地“谁有”可以解答,而是一个复杂的生态链条和利益驱动的结果。真正的开端在于对平台规则的钻空,以及从中获利的各...
花呗平台是否合规及功能变化解析
花呗作为支付宝生态中的信用支付工具,其运营资质与金融监管框架的契合度是核心讨论点。蚂蚁集团作为持牌金融机构,花呗业务需遵循《网络借贷信息中介机构业务活动管理暂行办法》及《中国人民银行关于规范整顿"现金...
花呗额度提现攻略:一步步教你轻松到账
近期,阿里巴巴推出了一项新功能——花呗额度可提现。这项服务为用户提供了更多的灵活性和资金流动性,但不少用户对这一操作流程感到陌生或困惑。本文将详细介绍如何进行操作,并提供全面的步骤指南。 首先,在...
29家合规网贷平台精选名单
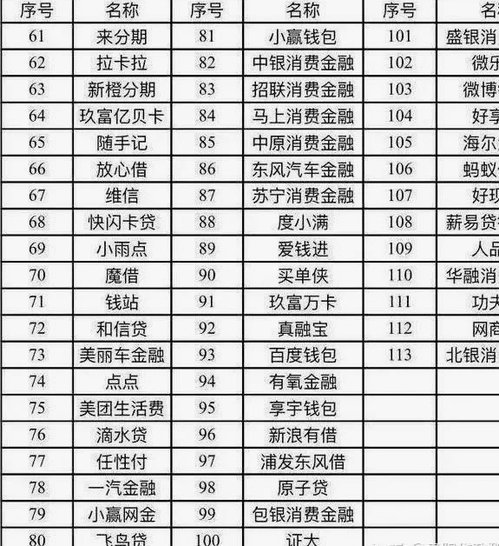
在中国的金融市场上,网贷平台曾经一度成为投资者青睐的对象。然而近年来,由于行业乱象频出及监管趋严,许多不合规的平台纷纷关闭或转型。尽管如此,仍有一些正规且运营良好的网贷平台在市场中立足。以下是从合法性...
羊小咩便荔卡包套现攻略与风险解析
近年来,羊小咩便荔卡包作为一种新型的消费方式,在市场中逐渐走红。然而,随着其用户群体的增长,关于如何套现的问题也层出不穷。面对这一现象,我们需要从多个角度进行深入分析。 首先,理解羊小咩便荔卡包的...